実家を売るか残すか決められないときのチェックポイント
親が亡くなった後、実家を見ながら「今すぐ売るのは寂しい」「でも誰も住む予定がない」と迷うご家族は少なくありません。売却、居住、賃貸、当面保有のどれにもメリットと負担があり、感情だけで急ぐ必要はありません。
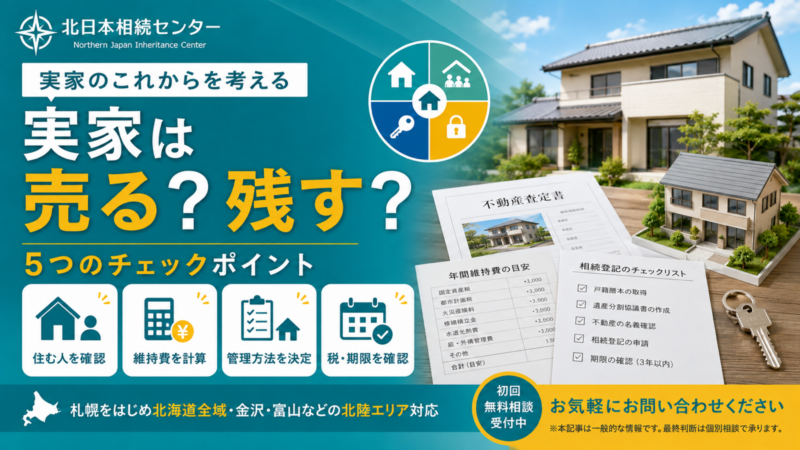
一方、決めないまま放置すると、管理費用、建物の劣化、相続登記、相続人間の調整が重くなります。実家を売るか残すかは、5つの判断軸を数字と期限で比較することが大切です。
最初に「誰が住むのか」を確認する
本人や家族の具体的な居住予定を確認する
実家へ住みたい人がいるなら、いつから、何年間、誰と住むのかを具体化します。「いつか戻るかもしれない」だけでは、空き家の維持費が積み上がりやすくなります。転勤、子どもの進学、介護、通院、冬季の除雪など、札幌・北海道ならではの生活条件も含め、実際に暮らし続けられるかを家族で確認しましょう。
親が存命なら所有者の意思を優先する
親が存命中の実家は、原則として親本人の財産です。将来の相続人だけで売却や活用を決めることはできません。本人の希望と判断能力を確認し、必要に応じて遺言、公正証書、家族信託や任意後見などを専門家と検討します。判断能力低下後の不動産処分には別の法的手続が関係するため、早めの相談が重要です。
維持費を年額で見える化する
固定費と突発費を分けて計算する
実家を残す場合は、固定資産税・都市計画税、火災保険、光熱水費、除雪、庭木管理、定期巡回などを年額で一覧にします。さらに屋根、外壁、給湯器、水回りの修繕費も見込みます。現在の出費が少なくても、築年数が進めば突発的な負担が増える可能性があります。最低でも数年間の収支表を作り、誰が負担するか決めましょう。
賃貸は収入だけで判断しない
賃貸に出す場合は、想定家賃から管理委託料、修繕、保険、空室期間、原状回復費、所得税等を差し引いて考えます。立地や建物状態によって賃貸需要は異なり、希望どおりの家賃で継続的に貸せる保証はありません。金沢・富山を含め、地域の複数事業者へ査定や賃料意見を依頼し、売却案と手取りを比較しましょう。
空き家を管理できる人がいるか
放置すると安全・衛生・防犯上の問題が生じる
国土交通省の空き家対策情報では、空き家の放置により、倒壊、害虫、不法侵入など安全・衛生・防犯面の問題が生じると案内しています。通風、漏水確認、郵便物回収、草刈り、除雪、近隣対応を誰がどの頻度で行うか決め、遠方なら管理サービスの費用も計上します。
管理不全空家への勧告で税負担が変わることもある
適切に管理されていない空き家は、市区町村から「管理不全空家」や「特定空家」として指導等の対象になる場合があります。指導に従わず勧告を受けると、土地の固定資産税等に関する住宅用地特例を受けられなくなることがあります。「建物を残せば土地の税金が必ず安い」と考えず、解体費も含めて自治体へ確認しましょう。
相続人間で取得方法を決める
単独取得・換価分割・共有を比較する
一人が実家を取得して他の相続人へ代償金を払う「代償分割」、売却代金を分ける「換価分割」、複数人で持つ「共有分割」などがあります。裁判所の遺産分割案内では、共有は将来、管理や処分方法の意見が食い違う可能性があるため注意が必要とされています。
価格は目的に合う資料をそろえる
固定資産税評価額、相続税評価額、公示価額、不動産会社の査定額は目的が異なり、同じ金額にはなりません。代償金や売却方針を決めるなら、複数の査定を取得し、必要に応じて不動産鑑定も検討します。住宅ローン、抵当権、境界、未登記増築、共有私道なども確認し、相続人全員が同じ資料を見て話し合いましょう。
結論が出なくても相続登記は放置しない
原則3年以内の申請義務がある
法務省の相続登記Q&Aによると、相続で不動産を取得したことを知った日から3年以内に相続登記を申請する義務があります。遺産分割で取得した場合も、分割の日から3年以内にその内容に応じた登記が必要です。正当な理由なく違反すると、10万円以下の過料が科される可能性があります。
分割が未了なら相続人申告登記も確認する
期限内に遺産分割がまとまらない場合、相続人申告登記により申請義務を履行する方法があります。ただし、これは最終的な権利関係を確定する相続登記とは異なり、後日遺産分割が成立すれば改めて登記が必要です。売るか残すか未定でも、戸籍、不動産登記事項証明書、固定資産税通知書を集め、司法書士や法務局へ相談しましょう。
売却する場合の税金と期限を確認する
空き家の3,000万円特別控除には要件がある
国税庁の被相続人居住用財産の特例では、一定の相続空き家を令和9年12月31日までに売り、要件を満たす場合、譲渡所得から最高3,000万円を控除できます。相続人が3人以上で一定の場合は上限2,000万円です。建築時期、区分所有、居住状況、売却期限など細かな条件があります。
相続税の取得費加算と併用関係を確認する
相続税を納めた人が相続財産を一定期間内に売却した場合、相続税額の一部を譲渡資産の取得費へ加算できる特例があります。国税庁の取得費加算の特例では、相続税申告期限の翌日以後3年を経過する日までの譲渡などを要件としています。空き家特例との併用可否も含め、売買契約前に税理士へ確認しましょう。
売却査定は「価格」と「条件」を比べる
査定額は実際の売却額とは限らない
不動産会社の査定額は、売却を保証する価格ではありません。査定根拠、想定販売期間、仲介手数料、測量・解体・残置物処分の負担、契約不適合責任、冬季販売への影響なども比較します。高い査定額だけで選ばず、最終的に手元へ残る金額と、相続人へ分配できる時期を確認することが重要です。
修繕・解体してから売るかも検討する
古家付き、解体更地、リフォーム後のどれが適するかは、建物状態と買い手需要で異なります。先に解体すると固定資産税等の住宅用地特例や空き家譲渡特例に影響する場合があります。自己判断で工事を始めず、自治体、税理士、不動産会社へ順序を確認し、見積額と売却価格の増加見込みを比較しましょう。
残す場合は出口と担当者を決める
保有期限と見直し条件を設定する
「1年間は残す」「子どもの進学時に再検討する」など期限を定めます。固定資産税や修繕費が一定額を超えた、管理担当者が対応できなくなった、賃貸が一定期間決まらない、といった見直し条件も決めます。何となく保有を続けるのではなく、定期的に売却査定と維持費を更新する仕組みを作りましょう。
管理・費用・鍵・重要書類の責任者を決める
共有または未分割で保有するなら、管理担当、費用負担割合、鍵の保管、火災保険、修繕の決裁方法を文書化します。財産目録には不動産情報、税通知、契約、境界資料をまとめます。将来の相続や死後事務まで考えるなら、遺言や任意後見との整合も確認し、次の世代へ判断を先送りしないことが大切です。
迷ったときの進め方
30日で事実を集めて比較表を作る
まず30日を目安に、登記、税通知、保険、光熱費、修繕履歴、残置物、境界資料を集めます。次に、売却査定、賃料査定、管理・解体見積りを取得します。「売る」「住む」「貸す」「期限付きで残す」の4案について、5年間の収支、担当者、税金、期限、家族の希望を1枚の比較表へまとめると判断しやすくなります。
専門家へ同時に確認する
一般社団法人北日本相続センターでは、実家の相続について、家族の希望、遺産分割、相続登記、相続税・譲渡税、売却や管理の課題を整理し、必要に応じて司法書士、税理士、弁護士、不動産事業者等との連携をご案内します。札幌・北海道全域対応、金沢・富山などの北陸エリア対応の相談窓口としてご活用ください。
まとめ
売る・残すより先に判断材料をそろえる
実家を売るか残すか迷ったら、住む人、年間維持費、管理担当、相続人間の合意、税制と期限を確認します。保留も選択肢ですが、空き家管理と相続登記は別に進めなければなりません。思い出を尊重しつつ、数字と役割を見える化し、いつまでに再判断するかを決めましょう。
初回無料相談のご案内
「兄弟で意見が分かれている」「遠方で実家を管理できない」「売却した場合の税金や手取りを知りたい」という方は、一般社団法人北日本相続センターへご相談ください。実家と家族の状況を伺い、必要な確認事項と相談先を一緒に整理します。
【初回無料相談受付中】お気軽にお問い合わせください。
※本記事は一般的な制度・手続に関する情報を提供するものであり、個別案件への法的・税務的判断を保証するものではありません。具体的な対応は個別相談でご確認ください。